A Nota Fiscal de Serviço Eletrônica de padrão nacional está se tornando uma das principais ferramentas da nova estrutura fiscal brasileira.
Para as Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional, o tema ganhou ainda mais importância: a partir de 1º de novembro de 2026, a emissão da NFS-e passa a ocorrer obrigatoriamente pelo Emissor Nacional nas operações alcançadas pela regra.
Isso significa que milhares de empresas prestadoras de serviços que ainda estavam acostumadas aos portais próprios das prefeituras precisarão trabalhar dentro de um ambiente nacional padronizado.
A mudança não deve ser vista apenas como troca de sistema. O novo modelo integra cadastros, documentos fiscais e informações tributárias em âmbito nacional e prepara o setor de serviços para a chegada definitiva do IBS e da CBS a partir de 2027.
Por isso, saber emitir corretamente uma NFS-e deixou de ser apenas uma rotina administrativa. Passou a ser parte importante do compliance tributário da empresa.
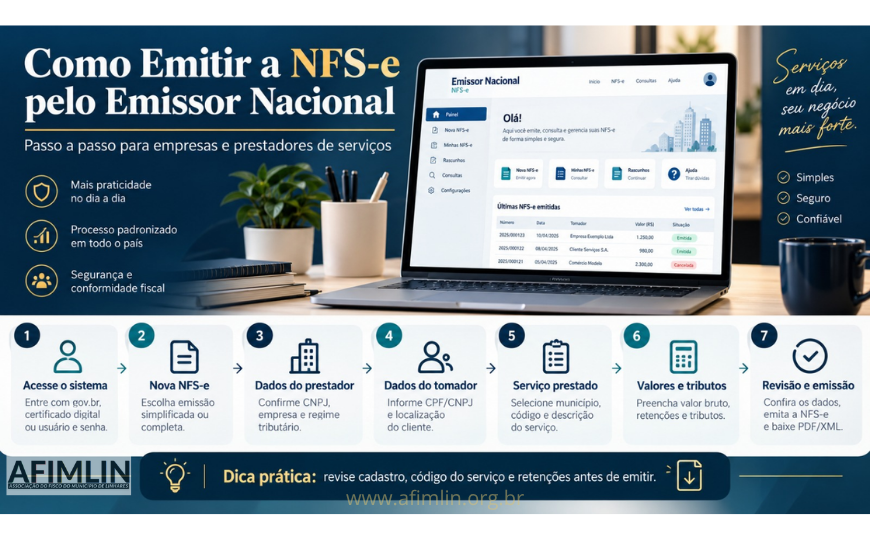
Neste guia, você entenderá todo o processo de emissão pelo Portal Nacional, desde o primeiro acesso até o download do XML e do DANFSe.
O que é a NFS-e de padrão nacional?
A NFS-e Nacional é um documento fiscal eletrônico utilizado para registrar operações de prestação de serviços.
O sistema nacional busca substituir a fragmentação histórica existente entre milhares de municípios, que durante muitos anos utilizaram plataformas, leiautes, cadastros e procedimentos diferentes.
Com o padrão nacional, a emissão passa a seguir uma estrutura mais uniforme.
O documento possui validade jurídica em todo o território nacional e, quando aplicável, substitui a emissão realizada nos sistemas municipais.
Além da simplificação, a NFS-e Nacional possui papel estratégico na Reforma Tributária, porque permite maior compartilhamento de informações e integração entre administrações tributárias.
Quem pode utilizar o Emissor Nacional?
O ambiente nacional é utilizado por diferentes perfis de contribuintes.
O MEI prestador de serviços já utiliza obrigatoriamente a NFS-e Nacional nas hipóteses previstas na legislação.
Empresas em geral também podem utilizar o sistema conforme adesão do município e regras aplicáveis.
Além disso, a partir de 1º de novembro de 2026, as Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional passam a utilizar obrigatoriamente o Emissor Nacional para as NFS-e abrangidas pela nova regulamentação.
Pessoas físicas autônomas também podem utilizar o sistema quando isso estiver previsto na legislação e na integração do respectivo município.
Antes de emitir: confira os dados da empresa
Antes de iniciar a primeira nota, é recomendável acessar o sistema com antecedência e conferir as informações cadastrais.
Dados incorretos podem causar rejeições, inconsistências ou erro na tributação.
Verifique especialmente CNPJ ou CPF, razão social ou nome, município, dados de contato, situação perante o Simples Nacional, atividades cadastradas e demais informações apresentadas pelo sistema.
Também é importante revisar as configurações do emissor.
O ambiente permite configurar informações que facilitam futuras emissões, inclusive dados de contato e parâmetros utilizados para apresentação dos valores aproximados dos tributos.
Quem pretende utilizar a emissão simplificada também pode cadastrar serviços favoritos para agilizar operações recorrentes.
Passo 1 — Acesse o Emissor Nacional
O primeiro passo é entrar no Portal de Gestão NFS-e — Contribuinte.
O sistema oferece formas diferentes de autenticação.
É possível acessar com usuário e senha previamente cadastrados, certificado digital ou autenticação pelo GOV.BR, conforme as condições disponíveis para o contribuinte.
Caso seja o primeiro acesso pelo modelo de usuário e senha, será necessário realizar o cadastramento inicial.
Para pessoa jurídica, o sistema utiliza informações relacionadas ao CNPJ e ao responsável cadastrado.
Depois da autenticação, o contribuinte será direcionado ao painel principal do Emissor Nacional.
Passo 2 — Confira as configurações
Antes da primeira emissão, acesse o menu de configurações.
Essa etapa é importante porque parte das informações poderá ser reutilizada nas notas seguintes.
Confira e-mail, telefone e as configurações relacionadas à apresentação do valor aproximado dos tributos.
Para empresas do Simples Nacional, também é importante conferir se o sistema está reconhecendo corretamente a condição do contribuinte.
Não altere parâmetros tributários apenas com base em estimativas. Em caso de dúvida, confirme com a contabilidade qual tratamento deve ser utilizado.
Uma configuração errada repetida em dezenas de notas pode gerar uma inconsistência muito maior do que um erro isolado.
Passo 3 — Inicie uma nova NFS-e
No painel principal, escolha a opção para emissão de uma nova NFS-e.
O acesso pode ser feito pelo menu superior ou pelo espaço de acesso rápido disponibilizado no painel.
O sistema possui fluxo de emissão completa e, para os contribuintes habilitados, também permite emissão simplificada.
A emissão completa é indicada quando a operação necessita de maior detalhamento.
A simplificada é voltada especialmente a rotinas mais padronizadas de contribuintes do MEI ou Simples Nacional, desde que as configurações e serviços favoritos necessários tenham sido previamente cadastrados.
Passo 4 — Informe corretamente a data de competência
A data de competência é um dos primeiros campos relevantes da emissão.
Ela corresponde à data em que o serviço foi prestado.
Esse campo não deve ser confundido automaticamente com a data em que o cliente pagou ou com o dia em que o usuário está entrando no portal.
A competência influencia o registro fiscal da operação e pode produzir reflexos na apuração tributária.
Por isso, antes de preencher, confirme quando ocorreu efetivamente a prestação correspondente à nota.
Um erro na competência pode fazer a receita ser vinculada a período incorreto e gerar divergência com a contabilidade e declarações tributárias.
Passo 5 — Confira os dados do emitente
Na etapa destinada às pessoas envolvidas na operação, o sistema apresentará informações do emitente.
Normalmente, os dados cadastrais são recuperados das bases oficiais.
Confira o CNPJ ou CPF, nome ou razão social, município e demais informações exibidas.
O sistema também identifica informações referentes à opção pelo Simples Nacional a partir dos cadastros disponíveis.
Dependendo do enquadramento, poderão existir campos relacionados ao regime de apuração.
Esse ponto exige atenção porque não se deve escolher um regime apenas pela aparência da opção apresentada na tela. O preenchimento deve corresponder ao enquadramento tributário efetivo do contribuinte.
Passo 6 — Informe o tomador do serviço
O tomador é quem contratou ou recebeu o serviço.
O Emissor Nacional permite situações distintas: tomador localizado no Brasil, tomador localizado no exterior ou, nas hipóteses admitidas pelo sistema e pela legislação, tomador não informado.
Quando o cliente estiver no Brasil, informe CPF ou CNPJ e os demais dados solicitados.
Parte das informações pode ser recuperada automaticamente das bases integradas ao sistema.
Quando o serviço for prestado a cliente estrangeiro, utilize a opção correspondente ao exterior e complete as informações exigidas.
A opção “Tomador não informado” deve ser usada com cautela.
O fato de o sistema permitir essa opção não significa que ela seja adequada a qualquer prestação.
Quando existe um contratante conhecido e a legislação exige sua identificação, os dados corretos do tomador devem ser informados.
Utilizar “tomador não informado” apenas para simplificar o preenchimento pode criar inconsistências fiscais e comerciais.
Passo 7 — Informe o local da prestação
Na etapa seguinte, o sistema solicitará informações sobre o local relacionado à prestação do serviço.
O formulário considera país e município.
O guia do Emissor Nacional trata o município como aquele relacionado à conclusão do serviço prestado quando a prestação ocorre no Brasil.
Esse campo merece especial cuidado porque a tributação do ISS possui regras próprias para definição do local de incidência.
Nem sempre o município relevante será simplesmente o endereço da empresa prestadora, o endereço do cliente ou o local em que o pagamento ocorreu.
Algumas atividades possuem regras específicas.
Em caso de dúvida sobre o município que deve constar na operação ou onde o ISS é devido, a empresa deve consultar sua contabilidade e a legislação aplicável antes de emitir.
Passo 8 — Escolha o Código de Tributação Nacional
Esse é um dos campos mais importantes da NFS-e.
O contribuinte deverá selecionar o Código de Tributação Nacional correspondente ao serviço efetivamente prestado.
Não escolha o código apenas porque sua descrição parece semelhante ao nome comercial da atividade.
A classificação deve representar juridicamente o serviço realizado.
Dependendo do município e da atividade, também podem existir informações complementares ou códigos municipais associados.
Um enquadramento incorreto pode provocar erros de alíquota, retenção, local de incidência, tratamento fiscal e futuras fiscalizações.
Por isso, empresas que prestam diferentes tipos de serviço deveriam manter uma tabela interna com o código correto para cada operação recorrente.
Passo 9 — Descreva o serviço com clareza
Depois de selecionar o código, descreva o serviço efetivamente prestado.
Evite descrições excessivamente genéricas como:
“Serviços prestados”.
“Referente ao mês”.
“Prestação de serviços diversos”.
A descrição deve permitir que cliente, contador e fiscalização entendam qual foi a operação.
Uma boa descrição pode informar, por exemplo, a natureza do serviço, período de execução, contrato ou pedido relacionado e outra referência comercial pertinente.
Isso aumenta a rastreabilidade e reduz dúvidas futuras.
Entretanto, também não é recomendável inserir dados pessoais, sigilosos ou informações desnecessárias.
Passo 10 — Verifique NBS e informações específicas
Conforme a atividade, o sistema pode apresentar campos complementares relacionados à Nomenclatura Brasileira de Serviços — NBS — e outras informações da prestação.
Existem ainda operações que exigem dados específicos, como construção civil, eventos, comércio exterior e determinadas situações previstas no leiaute nacional.
Esses campos não devem ser ignorados quando forem aplicáveis.
Empresas de construção civil, engenharia, intermediação, turismo e outras atividades com tratamentos específicos precisam de atenção especial.
Passo 11 — Informe o valor do serviço
Na etapa de valores, informe corretamente o valor cobrado pela prestação.
Esse é o valor que servirá como ponto de partida para os cálculos e informações tributárias da nota.
Também poderão existir campos referentes a descontos, deduções ou outros ajustes, dependendo da operação e da legislação aplicável.
Não reduza a base tributável simplesmente porque parte do valor corresponde a custos, materiais, repasses ou despesas.
Deduções dependem de autorização legal.
Quando houver dúvida, a empresa deve consultar sua contabilidade antes da emissão.
Passo 12 — Confira retenções tributárias
Algumas prestações podem estar sujeitas a retenções.
Dependendo da operação, podem existir reflexos relacionados ao ISS e a tributos federais ou previdenciários.
O tratamento depende da natureza do serviço, do prestador, do tomador e da legislação aplicável.
Por isso, não marque uma retenção apenas porque ela apareceu em uma nota anterior.
Da mesma forma, não deixe de informar retenção aplicável apenas porque o sistema permitiu avançar.
A parametrização precisa refletir a operação real.
Esse cuidado é especialmente importante quando a empresa presta serviços para outras pessoas jurídicas ou órgãos públicos.
Passo 13 — Valor aproximado dos tributos
A NFS-e também trabalha com informações relativas aos valores aproximados dos tributos.
O próprio Emissor permite que essas informações sejam pré-configuradas para facilitar a emissão.
É importante distinguir valor aproximado dos tributos de valor efetivamente recolhido pela empresa.
Eles não são necessariamente a mesma coisa.
O preenchimento deve seguir os critérios legais aplicáveis e as orientações contábeis da empresa.
Não copie percentuais de outra empresa sem verificar o enquadramento.
Passo 14 — Revise tudo antes de emitir
Depois do preenchimento, o sistema apresenta um resumo da Declaração de Prestação de Serviços — DPS.
Essa é uma das etapas mais importantes do processo.
Antes de clicar em “Emitir NFS-e”, confira novamente:
nome e documento do tomador;
data de competência;
município;
Código de Tributação Nacional;
descrição;
valor do serviço;
deduções;
retenções;
informações tributárias;
dados complementares.
O próprio sistema permite retornar às etapas anteriores para corrigir informações.
Faça isso antes da emissão.
Corrigir uma informação antes de gerar a nota é muito mais simples do que precisar substituí-la ou solicitar cancelamento posteriormente.
Passo 15 — Emita a NFS-e
Depois de conferir todos os dados, selecione o comando “Emitir NFS-e”.
O sistema processará a DPS e, atendidas as regras de validação, gerará a Nota Fiscal de Serviço Eletrônica.
A partir desse momento, a operação passa a possuir documento fiscal eletrônico dentro do ambiente nacional.
Confira novamente os dados apresentados na nota gerada.
Passo 16 — Baixe o XML e o DANFSe
Depois da emissão, não fique apenas com a visualização da tela.
O sistema permite baixar dois arquivos importantes.
O primeiro é o XML da NFS-e, arquivo eletrônico estruturado que contém os dados fiscais do documento.
O segundo é o DANFSe, Documento Auxiliar da NFS-e, normalmente utilizado em formato PDF para representação visual da nota.
A empresa deve estabelecer uma rotina de armazenamento desses documentos e disponibilização ao cliente conforme suas necessidades comerciais.
O XML merece atenção especial porque é o arquivo eletrônico da operação e pode ser necessário em integrações contábeis, auditorias, conferências e fiscalizações.
Emissão simplificada ou completa: qual escolher?
A emissão completa permite informar todos os dados necessários conforme a operação.
Já a emissão simplificada reduz o número de etapas para contribuintes habilitados, utilizando configurações e serviços favoritos previamente registrados.
A emissão simplificada pode ser bastante útil para quem presta repetidamente o mesmo serviço.
Por exemplo, um pequeno prestador que sempre realiza determinada atividade pelo mesmo valor ou dentro do mesmo enquadramento pode cadastrar um serviço favorito e agilizar a emissão.
Mas simplificado não significa “sem cuidado tributário”.
O serviço favorito precisa estar configurado corretamente.
Se o código, descrição ou tratamento tributário estiver errado, o erro poderá se repetir em todas as notas seguintes.
Erros mais comuns na emissão
Grande parte dos problemas com NFS-e não decorre de falha no sistema, mas de preenchimento inadequado.
Entre os erros que merecem atenção estão informar competência errada, escolher código de tributação incompatível com o serviço, deixar de identificar o tomador quando necessário, selecionar município incorreto, utilizar retenção indevida, não informar retenção obrigatória, aplicar dedução sem fundamento legal e emitir nota com valor diferente da operação real.
Outro erro frequente é acreditar que, porque o portal aceitou a informação, ela necessariamente está correta do ponto de vista tributário.
Um sistema fiscal realiza validações eletrônicas, mas não substitui a análise jurídica e contábil da operação.
NFS-e Nacional e Simples Nacional
Para ME e EPP optantes pelo Simples Nacional, o Emissor Nacional ganha relevância especial em novembro de 2026.
A partir de 1º de novembro, essas empresas passam a emitir suas NFS-e pelo ambiente nacional nas operações abrangidas pela nova regra, independentemente de o município manter emissor próprio para outros contribuintes.
Isso significa que empresas que ainda não testaram o acesso precisam agir imediatamente.
Antes da data obrigatória, a empresa deve conferir seus dados, treinar o responsável pelo faturamento e, se utiliza ERP, confirmar a integração com a plataforma nacional.
E o IBS e a CBS?
A NFS-e Nacional também está sendo preparada para a Reforma Tributária do Consumo.
A CBS substituirá gradualmente tributos federais sobre o consumo e o IBS assumirá o espaço atualmente ocupado, entre outros tributos, pelo ISS e pelo ICMS dentro do cronograma constitucional.
Para os optantes pelo Simples Nacional, as regras de IBS e CBS passam a produzir efeitos a partir de 1º de janeiro de 2027.
Isso significa que a adaptação ao Emissor Nacional em novembro de 2026 é também uma preparação tecnológica para a próxima etapa.
O documento fiscal passará a carregar informações cada vez mais relevantes para a apuração, classificação e rastreabilidade tributária.
Por que preencher corretamente será ainda mais importante?
No ambiente fiscal atual, uma nota não fica isolada.
Os dados podem ser cruzados com PGDAS-D, contabilidade, declarações, informações do tomador e outros documentos fiscais.
Com a Reforma Tributária e a expansão das bases nacionais, essa integração tende a crescer.
Uma NFS-e emitida com código errado, valor incorreto ou classificação inadequada pode produzir reflexos em diversas outras obrigações.
Por isso, faturamento e contabilidade precisam trabalhar de forma integrada.
Checklist antes de clicar em “Emitir”
Antes de finalizar a nota, confirme: competência correta; prestador correto; identificação do tomador quando aplicável; local da prestação corretamente informado; Código de Tributação Nacional compatível com a atividade; descrição clara; valor correto; deduções legalmente permitidas; retenções conferidas; tratamento tributário compatível com o enquadramento da empresa; e dados complementares preenchidos quando exigidos.
Se houver dúvida tributária, não emita apenas para “ver se o sistema aceita”.
Confirme primeiro com a contabilidade.
Conclusão
Emitir uma NFS-e pelo Emissor Nacional não é um processo complexo quando os cadastros e parâmetros estão corretos.
O fluxo básico pode ser resumido assim:
acessar o portal, iniciar uma nova emissão, informar a competência, conferir prestador e tomador, classificar corretamente o serviço, preencher valores e tributos, revisar a DPS e emitir a NFS-e.
O maior risco não está em clicar no botão errado.
Está em informar corretamente uma operação do ponto de vista tecnológico, mas classificá-la de maneira incorreta do ponto de vista tributário.
Código de serviço, município, retenções, competência e enquadramento fiscal precisam refletir a realidade da prestação.
Para as empresas do Simples Nacional, a atenção precisa ser ainda maior: a partir de 1º de novembro de 2026, o Emissor Nacional passa a fazer parte obrigatória da rotina de emissão de NFS-e, e em 1º de janeiro de 2027 começa uma nova etapa com os efeitos do IBS e da CBS.
Portanto, a melhor estratégia é testar agora, revisar os cadastros, alinhar os procedimentos com o contador e treinar quem ficará responsável pelas emissões.
A NFS-e Nacional não é apenas um novo portal para emitir notas. Ela é uma das principais estruturas digitais da nova administração tributária brasileira.
por: Manoel L Ribeiro