Uma decisão recente do Supremo Tribunal Federal pode mudar profundamente a tributação de operações envolvendo a integralização de imóveis no capital social de empresas.
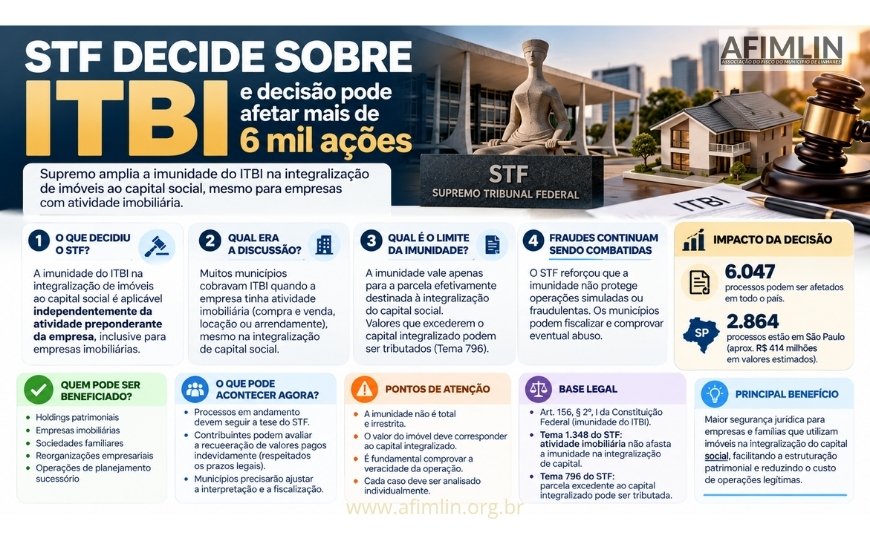
No julgamento do Tema 1.348 da repercussão geral, o STF decidiu que a imunidade do Imposto sobre Transmissão de Bens Imóveis — ITBI — prevista para a transferência de imóveis destinados à integralização do capital social é aplicável independentemente da atividade preponderante exercida pela empresa.
Isso significa que empresas cuja principal atividade seja a compra e venda de imóveis, locação ou arrendamento mercantil também podem usufruir da imunidade quando recebem imóveis para integralização efetiva do capital social.
A decisão é relevante principalmente para holdings patrimoniais, empresas imobiliárias, sociedades familiares, reorganizações empresariais e operações de planejamento sucessório.
Segundo levantamento divulgado pela imprensa especializada, o entendimento do STF pode repercutir em mais de 6 mil processos atualmente em tramitação nos Tribunais de Justiça brasileiros.
Mas a decisão não significa que toda transferência de imóvel para uma empresa ficará automaticamente livre do ITBI.
Existem limites importantes.
A imunidade alcança a parcela efetivamente destinada à integralização do capital social, não protege operações simuladas ou fraudulentas e deve ser analisada em conjunto com outro precedente relevante do STF, o Tema 796.
O que é o ITBI?
ITBI significa Imposto sobre Transmissão de Bens Imóveis.
É um imposto de competência municipal cobrado, em regra, quando ocorre transmissão onerosa de propriedade imobiliária entre pessoas.
É comum em operações como:
- compra e venda de imóveis;
- cessão onerosa de direitos imobiliários;
- determinadas transferências de propriedade;
- operações societárias que não estejam protegidas por imunidade constitucional.
Cada município estabelece sua alíquota de acordo com sua legislação local, respeitando os limites constitucionais.
Apesar de ser um tributo municipal, existem situações em que a própria Constituição impede sua cobrança.
Uma delas é justamente a integralização de capital social com bens imóveis.
O que é integralização de capital social?
Quando uma empresa é constituída ou aumenta seu capital social, os sócios precisam entregar os recursos correspondentes à participação assumida.
Essa contribuição pode ser feita em dinheiro ou mediante bens.
Um sócio pode, por exemplo, integralizar o capital de uma empresa transferindo um imóvel de sua propriedade para a pessoa jurídica.
Imagine uma holding patrimonial constituída com capital social de R$ 2 milhões.
Um dos sócios transfere para a empresa um imóvel avaliado em R$ 2 milhões para integralizar integralmente sua participação.
É justamente nessa transferência que surge a discussão sobre o ITBI.
A Constituição prevê imunidade para bens e direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
Durante muitos anos, porém, houve divergência sobre a aplicação dessa imunidade para empresas cuja atividade principal fosse imobiliária.
Qual era a controvérsia?
O artigo 156, § 2º, inciso I, da Constituição Federal estabelece a imunidade do ITBI na incorporação de bens ao patrimônio de pessoa jurídica em realização de capital.
O mesmo dispositivo constitucional também menciona uma exceção ligada à atividade preponderante do adquirente quando esta for compra e venda de imóveis, locação ou arrendamento mercantil.
A grande discussão era interpretar a extensão dessa ressalva.
Diversos municípios entendiam que empresas com atividade imobiliária preponderante não poderiam usufruir da imunidade nem mesmo quando o imóvel fosse transferido exclusivamente para integralizar capital social.
Com isso, holdings imobiliárias e sociedades patrimoniais frequentemente eram obrigadas a recolher ITBI para registrar os imóveis em nome da empresa.
Contribuintes passaram a questionar essa interpretação judicialmente.
Foi essa controvérsia que chegou ao STF no Tema 1.348.
O que decidiu o STF no Tema 1.348?
Por maioria, o Supremo decidiu que a imunidade do ITBI na integralização de capital social é incondicionada quanto à atividade preponderante da pessoa jurídica.
Em outras palavras, para essa modalidade específica de transferência, não importa se a empresa atua principalmente com:
- compra e venda de imóveis;
- locação de imóveis;
- administração patrimonial;
- arrendamento mercantil;
- exploração imobiliária.
Se o imóvel estiver sendo transferido efetivamente para integralizar capital social, a imunidade poderá ser aplicada.
O STF entendeu que a exceção relacionada à atividade preponderantemente imobiliária não se aplica à hipótese de integralização do capital social.
A ressalva constitucional deve ser observada nas outras hipóteses previstas no dispositivo, como determinadas transmissões decorrentes de reorganizações societárias.
Qual foi a tese fixada?
A essência da tese definida pelo STF é a seguinte:
a imunidade tributária do ITBI na realização do capital social mediante integralização de bens é incondicionada em relação à atividade preponderante da empresa.
Portanto, a existência de atividade imobiliária, isoladamente, não autoriza o município a cobrar ITBI sobre o imóvel efetivamente destinado à integralização de capital.
A decisão possui repercussão geral.
Isso significa que o entendimento deve orientar os demais tribunais brasileiros em processos que discutam a mesma questão jurídica.
Empresas imobiliárias também estão protegidas
Esse é o impacto mais importante do julgamento.
Imagine uma empresa criada exclusivamente para administrar imóveis de uma família.
Sua atividade principal será locação de bens imóveis próprios.
Antes do Tema 1.348, alguns municípios poderiam negar a imunidade sob o argumento de que a empresa possui atividade preponderantemente imobiliária.
Depois da decisão do STF, esse fundamento, sozinho, não é suficiente para afastar a imunidade na integralização do capital.
O mesmo raciocínio pode alcançar holdings patrimoniais e empresas dedicadas à compra e venda de imóveis.
Mas existe um limite: o Tema 796
A decisão do Tema 1.348 precisa ser analisada juntamente com o Tema 796 do STF.
No Tema 796, o Supremo já havia decidido que a imunidade do ITBI não alcança o valor dos imóveis que exceder o montante do capital social que está efetivamente sendo integralizado.
Esse ponto é fundamental.
Imagine a seguinte situação:
Valor do imóvel: R$ 1 milhão.
Capital social a ser integralizado com o imóvel: R$ 600 mil.
Nesse caso, a imunidade alcança, em princípio, os R$ 600 mil destinados à integralização.
A parcela excedente de R$ 400 mil não fica automaticamente protegida pela imunidade constitucional.
Portanto, não basta transferir um imóvel para uma empresa.
É necessário verificar qual valor está efetivamente sendo utilizado para formar ou aumentar o capital social.
Exemplo prático
Imagine que três irmãos criem uma holding patrimonial para organizar imóveis herdados da família.
O capital social da empresa é fixado em R$ 3 milhões.
Eles transferem imóveis avaliados em R$ 3 milhões para integralizar integralmente esse capital.
A atividade principal da holding será locação de imóveis próprios.
Antes da decisão do STF, o município poderia tentar cobrar ITBI alegando que a atividade preponderante da empresa seria imobiliária.
Com o Tema 1.348, esse argumento não deve prevalecer por si só.
A integralização pode estar protegida pela imunidade.
Agora imagine que os imóveis tenham valor de R$ 5 milhões, mas apenas R$ 3 milhões sejam destinados ao capital social.
A parcela excedente exigirá análise específica à luz do Tema 796.
Por que a decisão é tão importante para holdings?
Holdings patrimoniais são frequentemente utilizadas para organizar imóveis familiares, estruturar sucessões, centralizar administração de patrimônio e facilitar governança.
Na constituição dessas empresas, é comum que imóveis pertencentes aos sócios sejam transferidos para o patrimônio da pessoa jurídica.
Se cada transferência gerar ITBI, o custo de implantação da estrutura pode ser elevado.
Por isso, a interpretação sobre a imunidade exerce impacto direto na viabilidade econômica dessas operações.
Com o Tema 1.348, a natureza imobiliária da holding deixa de ser, isoladamente, motivo suficiente para negar a imunidade na integralização do capital.
Isso aumenta a segurança jurídica para diversas estruturas patrimoniais legítimas.
A decisão pode afetar mais de 6 mil processos
Levantamento divulgado pela imprensa especializada identificou 6.047 processos em segunda instância nos Tribunais de Justiça do país relacionados à controvérsia.
São Paulo concentra a maior quantidade.
Foram identificados 2.864 processos no estado, representando quase metade das ações mapeadas.
O valor estimado das causas identificadas em São Paulo alcança aproximadamente R$ 414 milhões.
Os números demonstram a dimensão econômica da controvérsia.
Entretanto, isso não significa que todos os 6.047 processos serão automaticamente decididos em favor dos contribuintes.
Cada processo precisará ser analisado conforme os fatos, fundamentos da cobrança e limites definidos pelo STF.
O que acontece com os processos em andamento?
Processos que discutem exatamente a incidência de ITBI sobre integralização de capital em razão da atividade imobiliária preponderante deverão observar a tese de repercussão geral do STF.
Isso fortalece significativamente a posição dos contribuintes quando o único fundamento utilizado pelo município para cobrar o ITBI foi a natureza imobiliária da atividade.
Mas existem situações diferentes que podem permanecer em discussão.
Por exemplo:
- valor do imóvel superior ao capital efetivamente integralizado;
- existência de possível simulação;
- operação societária diferente de integralização;
- divergência sobre avaliação do imóvel;
- questionamentos formais ou registrais;
- ausência de comprovação da efetiva integralização.
A decisão resolve uma questão jurídica importante, mas não encerra automaticamente todas as controvérsias envolvendo ITBI.
Quem já pagou ITBI pode pedir devolução?
Esse é um dos pontos de maior interesse dos contribuintes.
Empresas que recolheram ITBI em operação de integralização de capital exclusivamente porque possuíam atividade imobiliária podem avaliar a possibilidade de restituição.
Em matéria tributária, existe, em regra, prazo legal para buscar a recuperação de valores pagos indevidamente.
Em muitos casos, a análise considera os recolhimentos realizados nos cinco anos anteriores ao pedido.
Entretanto, não se deve concluir que qualquer empresa poderá simplesmente solicitar a devolução.
É necessário verificar:
- data do pagamento;
- natureza da operação;
- valor efetivamente destinado ao capital social;
- fundamento da cobrança municipal;
- situação processual;
- eventual decisão administrativa anterior;
- existência de ação judicial;
- ocorrência de prescrição;
- futuras definições do STF sobre efeitos temporais da decisão.
Portanto, a recuperação deve ser estudada individualmente.
A decisão não cria automaticamente um novo prazo de cinco anos
Outro cuidado importante.
O julgamento do STF não reinicia automaticamente o prazo para pedir restituição de todos os valores pagos no passado.
Os prazos tributários continuam sendo aplicados conforme o Código Tributário Nacional e as circunstâncias específicas da operação.
Por isso, empresas que acreditam ter recolhido ITBI indevidamente não devem simplesmente esperar.
É recomendável revisar os recolhimentos e analisar os prazos aplicáveis.
Municípios ainda podem combater fraude e simulação
A imunidade reconhecida pelo STF não transforma a integralização de capital em mecanismo para evitar ITBI artificialmente.
O próprio Supremo fez uma ressalva expressa:
os Fiscos municipais continuam autorizados a demonstrar eventual existência de simulação ou fraude à lei.
Isso significa que o município pode fiscalizar operações estruturadas apenas para aparentar integralização de capital quando, na realidade, representam compra e venda ou outra operação tributável.
Por exemplo, uma pessoa não pode simplesmente criar uma empresa fictícia, transferir um imóvel e utilizar a imunidade como etapa artificial para realizar uma venda escondida.
Quando existirem indícios concretos de abuso, simulação ou fraude, a fiscalização municipal poderá investigar.
O planejamento patrimonial continua exigindo cuidado
A decisão do STF melhora a segurança jurídica, mas não dispensa planejamento.
Ao criar uma holding ou realizar aumento de capital com imóveis, é importante estruturar corretamente:
- contrato social;
- valor do capital;
- participação dos sócios;
- descrição dos imóveis;
- avaliação dos bens;
- contabilização;
- registro na Junta Comercial;
- registro imobiliário;
- documentos comprobatórios;
- finalidade econômica da operação.
Uma integralização mal documentada pode gerar questionamentos mesmo diante da tese favorável do STF.
Impacto para empresas
Para empresas e holdings, o julgamento traz benefícios relevantes.
Entre eles:
Maior segurança jurídica
A atividade imobiliária deixa de ser obstáculo automático à imunidade.
Redução do custo de capitalização
A transferência de imóveis para integralizar capital pode ocorrer sem ITBI dentro dos limites definidos pelo Supremo.
Facilitação de reorganizações patrimoniais
Estruturas familiares e empresariais podem ser implementadas com maior previsibilidade.
Possibilidade de revisão de cobranças anteriores
Empresas que recolheram ITBI em situações semelhantes podem revisar os pagamentos.
Impacto para os municípios
Para os municípios, o julgamento produz impacto relevante na fiscalização e arrecadação.
Legislações municipais que afastam automaticamente a imunidade apenas porque a empresa possui atividade imobiliária precisarão ser interpretadas de acordo com a tese constitucional fixada pelo STF.
As administrações tributárias municipais deverão separar duas situações.
A primeira é a integralização legítima de capital, protegida pela imunidade.
A segunda envolve operações com excesso de valor, fraude, simulação ou situações não abrangidas pela tese.
Isso significa que a fiscalização precisará se tornar mais qualificada.
Em vez de negar a imunidade simplesmente pelo CNAE ou pela atividade preponderante, será necessário analisar a substância econômica e jurídica da operação.
O município pode continuar cobrando ITBI em alguns casos?
Sim.
A decisão do STF não extinguiu o ITBI sobre transferências envolvendo pessoas jurídicas.
O imposto poderá continuar sendo exigido quando:
- não existir efetiva integralização do capital;
- houver parcela do imóvel que exceda o capital integralizado;
- a operação não estiver abrangida pela imunidade constitucional;
- houver fraude ou simulação comprovada;
- existir outro fato gerador legítimo do ITBI.
Portanto, a tese precisa ser aplicada com precisão.
Tema 1.348 x Tema 796
Uma forma simples de entender os dois precedentes é:
Tema 1.348
Responde:
A atividade imobiliária da empresa impede a imunidade na integralização de capital?
Resposta do STF:
Não.
Tema 796
Responde:
A imunidade alcança valor do imóvel superior ao capital social que está sendo integralizado?
Resposta do STF:
Não. A parcela excedente não está protegida pela imunidade.
Os dois julgamentos são complementares.
Checklist para quem integralizou imóveis em empresa
Empresas, holdings e sócios que realizaram esse tipo de operação devem revisar:
- Qual era o valor do imóvel transferido?
- Qual valor foi efetivamente incorporado ao capital social?
- Houve pagamento de ITBI?
- Qual foi o fundamento utilizado pelo município?
- A empresa possui atividade imobiliária?
- Existe processo administrativo?
- Existe ação judicial?
- Em que data ocorreu o pagamento?
- Existe parcela do imóvel excedente ao capital social?
- A operação possui documentação econômica e societária consistente?
Essas respostas ajudarão a identificar se existe impacto do Tema 1.348.
Conclusão
A decisão do Supremo Tribunal Federal no Tema 1.348 representa uma mudança importante na interpretação da imunidade do ITBI.
O STF definiu que a integralização de imóveis ao capital social está protegida pela imunidade constitucional independentemente da atividade preponderante da empresa.
Isso significa que holdings patrimoniais, empresas de compra e venda de imóveis, sociedades locadoras e outras pessoas jurídicas do setor imobiliário não podem perder a imunidade simplesmente por exercerem atividade imobiliária.
Ao mesmo tempo, a decisão possui limites claros.
A imunidade alcança apenas o valor efetivamente destinado à integralização do capital, conforme o Tema 796, e não protege operações fraudulentas ou simuladas.
O impacto pode ser expressivo.
Mais de 6 mil processos em andamento podem ser influenciados pelo novo entendimento e empresas que recolheram ITBI em operações semelhantes podem avaliar eventual direito à restituição, respeitados os prazos e as particularidades de cada caso.
Para os municípios, o julgamento exige mudança de postura.
Não será mais suficiente negar a imunidade apenas analisando a atividade econômica da empresa. A fiscalização deverá verificar a operação concreta, o capital efetivamente integralizado, eventuais excessos e possíveis indícios de fraude.
Para contribuintes, o momento é de revisão.
Empresas que constituíram holdings, aumentaram capital social ou transferiram imóveis para sociedades nos últimos anos devem analisar seus documentos e recolhimentos de ITBI.
A decisão não significa “ITBI zero para qualquer holding”.
Mas estabelece uma proteção constitucional importante para operações legítimas de integralização de capital e traz maior segurança jurídica para empresas, famílias e investidores que utilizam imóveis na estruturação de sociedades.
por: Manoel L Ribeiro