As Microempresas e Empresas de Pequeno Porte prestadoras de serviços optantes pelo Simples Nacional entram em uma nova fase da digitalização tributária brasileira.
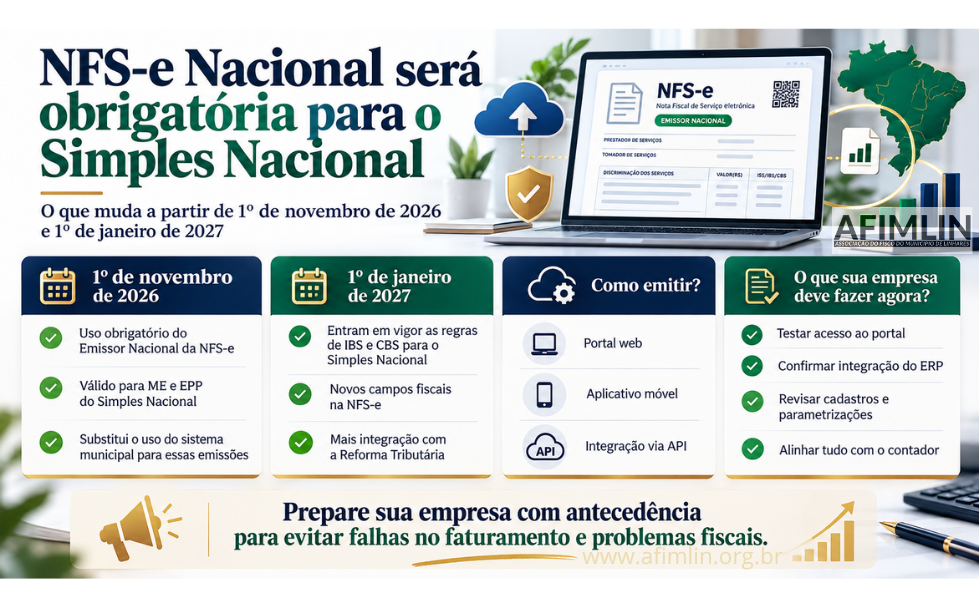
A partir de 1º de novembro de 2026, a emissão da Nota Fiscal de Serviço Eletrônica — NFS-e — deverá ocorrer obrigatoriamente por meio do Emissor Nacional da NFS-e para as operações alcançadas pela regra.
Isso significa que empresas que ainda utilizam portais próprios das prefeituras para emitir suas notas de serviço precisarão migrar para o ambiente nacional.
A mudança representa muito mais do que a troca de um sistema.
Ela integra a NFS-e a uma infraestrutura fiscal nacional, padroniza informações, facilita o compartilhamento de dados entre administrações tributárias e prepara o setor de serviços para a nova realidade da Reforma Tributária do Consumo, especialmente para a CBS e o IBS.
E existe uma segunda data que precisa estar no calendário das empresas:
1º de janeiro de 2027.
É a partir dessa data que as regras relativas ao IBS e à CBS passam a produzir efeitos para os optantes pelo Simples Nacional, inclusive quanto às respectivas informações e destaques nos documentos fiscais quando exigidos.
Portanto, novembro de 2026 e janeiro de 2027 representam duas etapas diferentes de uma mesma transformação.
O que muda em 1º de novembro de 2026?
A primeira mudança é operacional.
A partir de 1º de novembro de 2026, as ME e EPP optantes pelo Simples Nacional que prestam serviços sujeitos à emissão de NFS-e deverão utilizar o Emissor Nacional.
A regra alcança os prestadores enquadrados no Simples Nacional, independentemente de o município onde estão estabelecidos possuir ou não um sistema próprio de emissão.
Na prática, a empresa deixará de utilizar o portal municipal para essas emissões e passará a trabalhar no padrão nacional.
Isso promove uma mudança relevante no relacionamento entre empresa, contador e administração tributária.
Por que a data mudou?
Inicialmente, a Resolução CGSN nº 189/2026 havia estabelecido a obrigatoriedade para 1º de setembro de 2026.
Posteriormente, o Comitê Gestor do Simples Nacional publicou a Resolução CGSN nº 191/2026, prorrogando o prazo para 1º de novembro de 2026.
A prorrogação teve como objetivo conceder tempo adicional para adaptação de contribuintes, municípios, empresas de software, escritórios contábeis e sistemas de gestão.
Com isso, empresas ganharam mais dois meses para testar acessos, revisar cadastros, integrar ERPs e preparar equipes.
Esse prazo adicional, entretanto, não deve ser interpretado como motivo para adiar a adaptação.
Quem deixar os ajustes para os últimos dias de outubro pode enfrentar dificuldades justamente no momento da virada.
Quem será obrigado?
A nova regra alcança, principalmente:
- Microempresas — ME — optantes pelo Simples Nacional;
- Empresas de Pequeno Porte — EPP — optantes pelo Simples Nacional;
- prestadores de serviços sujeitos à emissão da NFS-e;
- empresas enquadradas no regime que realizam atividades sujeitas ao ISS durante a transição tributária.
Podem estar entre as empresas afetadas:
- clínicas;
- consultorias;
- agências de marketing;
- empresas de tecnologia;
- oficinas prestadoras de serviços;
- salões de beleza;
- empresas de manutenção;
- escritórios técnicos;
- empresas de limpeza;
- empresas de treinamento;
- escolas e cursos;
- prestadores de serviços administrativos;
- empresas de construção e serviços especializados;
- diversos outros prestadores enquadrados como ME ou EPP.
O ponto essencial é verificar se a empresa está no Simples Nacional e presta operação que exige NFS-e.
O que é o Emissor Nacional da NFS-e?
O Emissor Nacional é a plataforma padronizada criada para permitir a emissão da Nota Fiscal de Serviço Eletrônica dentro de um ambiente nacional.
A ideia é substituir a enorme fragmentação existente no país.
Historicamente, municípios utilizam sistemas diferentes, com:
- layouts distintos;
- cadastros próprios;
- campos diferentes;
- formas diferentes de acesso;
- códigos específicos;
- regras particulares de emissão.
Para uma empresa que presta serviços em diversas localidades ou para um escritório contábil que atende clientes em vários municípios, essa fragmentação gera custos, retrabalho e risco de erro.
O padrão nacional busca simplificar essa realidade.
Como a NFS-e poderá ser emitida?
As empresas poderão utilizar diferentes formas de acesso ao ambiente nacional.
1. Portal web
É indicado principalmente para empresas que emitem poucas notas.
O contribuinte acessa o sistema, preenche as informações da prestação e gera a NFS-e.
2. Aplicativo móvel
O ambiente nacional também oferece recurso móvel, especialmente útil para pequenos prestadores que realizam poucas emissões e precisam de praticidade.
3. Integração via API
Empresas que utilizam ERP, sistemas próprios ou softwares de faturamento podem realizar integração automática com a plataforma nacional.
Nesse caso, a nota é gerada a partir do sistema utilizado normalmente pela empresa, que se comunica diretamente com o ambiente nacional.
Para negócios que emitem muitas notas, essa tende a ser a alternativa mais eficiente.
O sistema da prefeitura deixa de ser utilizado?
Para as empresas do Simples Nacional alcançadas pela obrigatoriedade, a emissão deverá ser feita pelo Emissor Nacional.
Isso ocorre mesmo quando a prefeitura continua mantendo seu próprio sistema para outros contribuintes.
Portanto, a empresa do Simples não deve concluir que poderá continuar utilizando indefinidamente o emissor municipal apenas porque ele permanece disponível.
É necessário observar o enquadramento do contribuinte.
O município poderá manter estruturas próprias para contribuintes não alcançados pela obrigação nacional, mas os optantes do Simples devem seguir a regra definida pelo Comitê Gestor.
O que acontece em 1º de janeiro de 2027?
Aqui começa a segunda etapa da mudança.
A partir de 1º de janeiro de 2027, entram em vigor para os optantes do Simples Nacional as regras relativas ao IBS e à CBS previstas na Reforma Tributária.
Isso significa que a NFS-e Nacional passa a assumir papel ainda mais importante.
O documento fiscal precisará estar preparado para registrar informações necessárias à nova estrutura tributária.
Entre elas poderão estar:
- enquadramento da operação;
- informações relativas à CBS;
- informações relativas ao IBS;
- classificação tributária;
- natureza da operação;
- dados do prestador;
- dados do tomador;
- local da operação;
- valores que compõem a tributação;
- demais campos exigidos pelo leiaute nacional.
Os respectivos destaques de IBS e CBS deverão ser feitos quando cabíveis segundo o regime e a operação.
Novembro de 2026 e janeiro de 2027 não são a mesma obrigação
Esse ponto merece destaque.
1º de novembro de 2026
É a data da obrigatoriedade do Emissor Nacional da NFS-e para ME e EPP do Simples Nacional.
1º de janeiro de 2027
É a data em que passam a produzir efeitos as regras de IBS e CBS para os optantes do Simples Nacional.
Portanto, a empresa não deve misturar as duas obrigações.
Em novembro e dezembro de 2026, o principal objetivo é já estar adaptada ao novo ambiente nacional.
Em janeiro de 2027, o sistema entra em uma nova fase tributária.
E os testes de IBS e CBS durante 2026?
O ambiente da NFS-e já vem passando por adaptações para receber os novos campos da Reforma Tributária.
Durante 2026, foram desenvolvidos e implantados layouts, grupos de IBS/CBS, regras de validação e ambientes de teste.
Também houve flexibilização temporária das validações para evitar que documentos fossem rejeitados automaticamente apenas pela ausência de determinados campos durante a fase de implantação.
É importante, porém, não confundir essa fase tecnológica de testes e adaptação com a obrigação material do Simples Nacional.
Para os optantes do regime, as regras específicas de IBS e CBS passam a produzir efeitos em 1º de janeiro de 2027.
Portanto, 2026 deve ser usado como período de preparação.
Qual é a relação com a Reforma Tributária?
A NFS-e Nacional é uma das peças mais importantes da infraestrutura digital da Reforma Tributária para o setor de serviços.
O novo sistema brasileiro de tributação do consumo dependerá fortemente de documentos fiscais eletrônicos padronizados.
A CBS será de competência federal.
O IBS será compartilhado entre estados, Distrito Federal e municípios.
Para que o modelo funcione, será necessário saber com precisão:
- quem prestou o serviço;
- quem adquiriu;
- qual foi a operação;
- onde ocorreu o consumo;
- qual tratamento tributário se aplica;
- qual valor foi cobrado;
- qual crédito pode ser apropriado;
- qual parcela da arrecadação pertence a cada ente.
A NFS-e Nacional ajuda a fornecer essa base de informações.
Maior integração também significa maior fiscalização
A padronização traz simplificação, mas também aumenta a capacidade de cruzamento de dados.
Com as notas em ambiente nacional, as administrações tributárias passam a trabalhar com informações mais uniformes.
Isso poderá facilitar comparações entre:
- NFS-e emitidas;
- faturamento declarado;
- PGDAS-D;
- informações contábeis;
- recebimentos;
- declarações fiscais;
- dados de tomadores;
- documentos de outros contribuintes.
Portanto, empresas precisam compreender que a migração não é apenas uma mudança de portal.
Ela faz parte de um processo de maior integração fiscal.
Impacto para empresas
A mudança terá impacto direto na rotina administrativa.
Entre os principais pontos estão:
Novo ambiente de faturamento
Funcionários responsáveis pela emissão precisarão aprender a utilizar o padrão nacional.
Revisão cadastral
Dados do prestador, tomadores, serviços e códigos precisam estar atualizados.
Integração do ERP
Empresas que utilizam software próprio devem confirmar se o fornecedor está preparado para a API nacional.
Controle de faturamento
Falhas na emissão podem interromper cobrança e recebimento.
Treinamento
Equipes fiscal, contábil, financeira e comercial precisam conhecer as novas rotinas.
Reforma Tributária
A parametrização deve estar preparada para IBS e CBS em 2027.
Impacto para os escritórios contábeis
Os contadores terão papel decisivo nessa transição.
Escritórios que atendem dezenas ou centenas de empresas do Simples Nacional precisarão revisar sua carteira antes de novembro.
O ideal é separar clientes por:
- prestadores de serviço;
- volume de emissão;
- município;
- sistema utilizado;
- necessidade de API;
- responsável pelo faturamento;
- nível de preparação.
A partir disso, pode ser criado um cronograma de migração.
Contadores também precisarão revisar parametrizações tributárias antes de janeiro de 2027.
Impacto para os municípios
A mudança também altera a dinâmica das administrações municipais.
A partir da obrigatoriedade nacional para o Simples, prefeituras terão que orientar os contribuintes e acompanhar a transição.
Os dados continuarão relevantes para a administração do ISS durante o período em que esse imposto permanecer vigente.
Ao mesmo tempo, o ambiente nacional facilita o compartilhamento e a padronização das informações.
Os municípios precisam, portanto, adaptar:
- atendimento;
- fiscalização;
- sistemas;
- integrações;
- legislação;
- orientação aos contribuintes;
- rotinas de consulta aos dados nacionais.
O que pode acontecer com quem não se preparar?
Uma empresa que chegar ao dia 1º de novembro sem acesso, sistema ou cadastro adequado pode enfrentar problemas operacionais imediatos.
Entre eles:
- dificuldade para emitir NFS-e;
- paralisação do faturamento;
- atraso no envio de notas aos clientes;
- atraso no recebimento;
- emissão incorreta;
- retrabalho;
- inconsistências fiscais;
- divergências com a contabilidade.
Para um prestador de serviços, a nota fiscal está diretamente relacionada ao faturamento.
Por isso, falha fiscal pode rapidamente se transformar em problema de caixa.
Checklist urgente para empresas do Simples Nacional
Empresas prestadoras de serviços devem verificar imediatamente:
1. Confirme seu enquadramento
Verifique se a empresa está efetivamente enquadrada como ME ou EPP optante pelo Simples Nacional.
2. Teste o acesso ao Emissor Nacional
Não espere novembro para descobrir dificuldades de acesso.
3. Revise o cadastro
Confira:
- CNPJ;
- razão social;
- endereço;
- CNAEs;
- inscrição municipal;
- serviços;
- informações tributárias.
4. Converse com seu fornecedor de ERP
Pergunte objetivamente:
O sistema já está integrado à API da NFS-e Nacional?
5. Faça emissões de teste quando possível
Teste o fluxo completo, desde a geração até o envio para o cliente e importação pela contabilidade.
6. Revise a base de clientes
CNPJ, CPF, endereço e demais informações dos tomadores precisam estar corretos.
7. Treine os responsáveis pela emissão
Não concentre o conhecimento em apenas uma pessoa.
8. Converse com o contador
A parametrização do sistema deve estar alinhada à realidade tributária da empresa.
9. Prepare o sistema para IBS e CBS
A migração de novembro deve ser tratada em conjunto com a preparação para janeiro de 2027.
10. Crie um plano de contingência
A empresa precisa saber o que fazer se houver problema de acesso ou integração nos primeiros dias.
O empresário não deve esperar janeiro de 2027
Existe uma tendência de associar a Reforma Tributária apenas a 2027.
Isso é um erro.
Para empresas prestadoras de serviço do Simples Nacional, uma das principais mudanças práticas acontece antes:
1º de novembro de 2026.
É nesse momento que a rotina de emissão será nacionalizada.
Os dois meses seguintes serão uma espécie de preparação operacional para a etapa tributária que começa em janeiro.
Quem estiver bem adaptado ao sistema nacional chegará a 2027 com muito menos risco.
Conclusão
A obrigatoriedade da NFS-e Nacional para Microempresas e Empresas de Pequeno Porte optantes pelo Simples Nacional representa uma das mudanças mais importantes de 2026 para o setor de serviços.
A partir de 1º de novembro de 2026, a emissão deverá ocorrer pelo Emissor Nacional, utilizando portal web, aplicativo ou integração via API, conforme a estrutura de cada negócio.
Já em 1º de janeiro de 2027, as regras relacionadas ao IBS e à CBS passam a produzir efeitos para os optantes pelo Simples Nacional.
As duas datas precisam ser tratadas como etapas de um mesmo processo:
Novembro de 2026: padronização e migração tecnológica.
Janeiro de 2027: adaptação tributária ao IBS e à CBS.
Para as empresas, a orientação é simples: não deixe a adaptação para os últimos dias.
Teste o acesso, revise cadastros, confirme a integração do ERP, treine sua equipe e alinhe as parametrizações com a contabilidade.
A NFS-e Nacional não representa apenas um novo local para emitir notas. Ela é parte da infraestrutura que sustentará a nova tributação sobre o consumo.
Quem se preparar antes reduz riscos de paralisação, erros fiscais e problemas de faturamento.
A Reforma Tributária já começou a chegar à rotina das pequenas empresas — e o próximo marco é 1º de novembro de 2026.
por: Manoel L Ribeiro